اخبار داخلی
تاریخ انتشار:
کد خبر:
۷۲۳
سود ایران خودرو در برابر زیان سنگین سایپا؛ چرا گرانی خودرو گره خودروسازان را باز نکرد؟
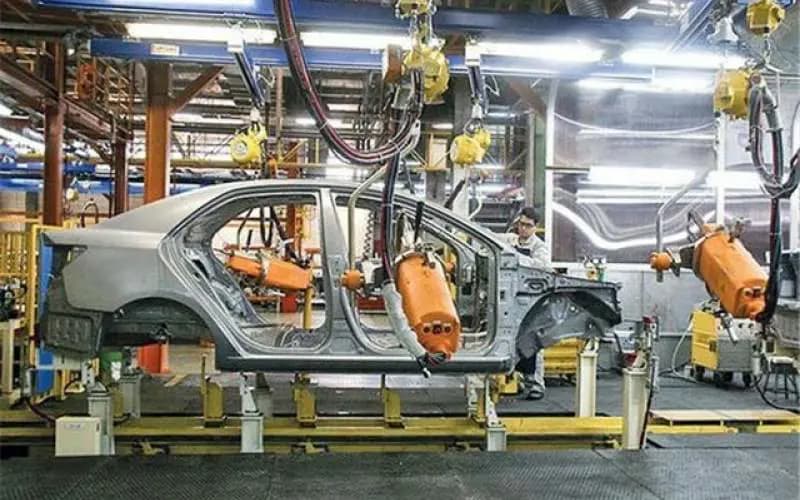
صورت های مالی شش ماهه سه خودروساز بزرگ کشور از تفاوت چشمگیر عملکرد مالی ان ها حکایت دارد. در شرایطی که ایران خودرو توانسته پس از دوره ای زیان دهی عملیاتی به سود برسد، سایپا و پارس خودرو همچنان با زیان های قابل توجه دست وپنجه نرم می کنند.
این اختلاف نشان می دهد که افزایش قیمت محصولات، به تنهایی نمی تواند مشکلات ساختاری صنعت خودرو را برطرف کند.
اطلاعات منتشرشده در سامانه کدال نشان می دهد رشد درامد ایران خودرو با بهبود سود ناخالص و تغییر وضعیت سود عملیاتی همراه شده است؛ اما کاهش تولید و فروش، افزایش هزینه های مالی و رشد بهای تمام شده همچنان بر عملکرد سایر خودروسازان فشار وارد می کند.
ایران خودرو؛ رشد درامد و بازگشت به سود عملیاتی
بررسی صورت های مالی ایران خودرو در نیمه نخست سال جاری نشان می دهد درامد عملیاتی این شرکت با افزایش ۵۵ درصدی، از حدود ۲۱۲ همت در مدت مشابه سال گذشته به ۳۲۸ همت رسیده است. بهای تمام شده درامدهای عملیاتی نیز با رشد ۴۹ درصدی به حدود ۳۱۳ همت افزایش یافته است. با وجود افزایش هزینه های تولید، فاصله میان درامد و هزینه های عملیاتی به بهبود سود ناخالص منجر شده است. بر اساس ارقام گزارش شده، سود ناخالص ایران خودرو از حدود ۱.۲ همت در نیمه نخست سال گذشته به ۱۴.۸ همت در دوره جاری رسیده است. این تغییر نشان می دهد درامد حاصل از فعالیت اصلی شرکت در مقایسه با هزینه تولید، وضعیت مساعدتری پیدا کرده است. در بخش سود عملیاتی نیز عملکرد شرکت تغییر کرده است. ایران خودرو که در شش ماهه نخست سال گذشته حدود ۱۰.۶ همت زیان عملیاتی ثبت کرده بود، در دوره مشابه امسال به حدود ۹۰۸ میلیارد تومان سود عملیاتی رسیده است. با این حال، این بهبود به معنای برطرف شدن تمام مشکلات مالی شرکت نیست؛ چراکه هزینه های تامین مالی همچنان فشار قابل توجهی بر صورت های مالی وارد می کنند.
هزینه های مالی، چالش باقی مانده ایران خودرو
یکی از نکات مهم در عملکرد مالی ایران خودرو، افزایش هزینه های مالی است. این هزینه ها که می توانند شامل بهره تسهیلات بانکی و سایر مخارج تامین منابع مالی باشند، در نیمه نخست سال جاری به حدود ۱۳.۳ همت رسیده اند؛ رقمی که بر اساس گزارش مبنا، افزایش ۱۶۴ درصدی را نسبت به مدت مشابه سال گذشته نشان می دهد. به این ترتیب، هرچند شرکت در بخش عملیات اصلی به سود رسیده، هزینه بالای تامین مالی همچنان یکی از موانع بهبود پایدار عملکرد ان محسوب می شود. برای ارزیابی دقیق تر وضعیت اقتصادی شرکت باید میان سود عملیاتی و نتیجه نهایی عملکرد مالی تفاوت قایل شد. سود عملیاتی نشان می دهد فعالیت اصلی بنگاه تا چه اندازه توانسته درامدی بیشتر از هزینه های عملیاتی ایجاد کند؛ اما هزینه های مالی و سایر اقلام صورت سود و زیان نیز بر نتیجه نهایی اثر می گذارند. بنابراین، ادامه روند بهبود ایران خودرو به توان شرکت برای کنترل هزینه ها، حفظ سطح درامد و مدیریت نیازهای مالی وابسته خواهد بود.
سایپا؛ افزایش هزینه ها در کنار افت درامد
وضعیت سایپا در نیمه نخست سال جاری متفاوت از ایران خودرو بوده است. طبق داده های ارایه شده از صورت های مالی، درامد عملیاتی این شرکت از حدود ۴۹ همت در شش ماهه نخست سال گذشته به ۳۶.۴ همت کاهش یافته است؛ افتی معادل ۲۶ درصد. هم زمان، بهای تمام شده درامدهای عملیاتی از حدود ۵۰ همت به ۵۹ همت رسیده که نشان دهنده افزایش ۲۰ درصدی هزینه هاست. ترکیب کاهش درامد و افزایش هزینه تولید، فشار مضاعفی بر عملکرد سایپا وارد کرده است. در نتیجه، زیان ناخالص شرکت به حدود ۲۳ همت رسیده و زیان عملیاتی ان نیز در نیمه نخست سال جاری حدود ۲۷ همت گزارش شده است. این ارقام نشان می دهد افزایش قیمت محصولات به تنهایی نتوانسته کاهش درامد و رشد هزینه ها را جبران کند. زمانی که میزان تولید و فروش کاهش پیدا می کند، شرکت با درامد کمتری روبه رو می شود؛ درحالی که بخش مهمی از هزینه های ان همچنان پابرجاست یا حتی افزایش می یابد.
افت تولید و فروش؛ فشار مضاعف بر سایپا
یکی از عوامل مهم در بررسی عملکرد سایپا، کاهش حجم فعالیت شرکت است. بر اساس امار ذکرشده در گزارش مبنا، تولید این خودروساز در نیمه نخست سال جاری نسبت به مدت مشابه سال گذشته ۴۲.۵ درصد کاهش یافته و میزان فروش نیز حدود ۳۴ درصد افت کرده است. کاهش تولید می تواند بر نحوه توزیع هزینه های ثابت میان محصولات اثر بگذارد و هزینه تمام شده هر خودرو را افزایش دهد. از سوی دیگر، افت فروش نیز به معنای محدود شدن درامد حاصل از فعالیت اصلی شرکت است. در چنین شرایطی، افزایش قیمت محصولات لزوما به رشد سود منجر نمی شود؛ زیرا نتیجه نهایی به میزان فروش، هزینه تولید، دسترسی به قطعات و منابع مالی نیز بستگی دارد. بر همین اساس، بهبود پایدار عملکرد سایپا نیازمند بررسی هم زمان وضعیت تولید، فروش، هزینه های زنجیره تامین و ساختار تامین مالی شرکت است.
پارس خودرو، کاهش درآمد زیان بیشتر
پارس خودرو نیز در نیمه نخست سال جاری با کاهش درامد و افزایش زیان روبه رو شده است. بر اساس ارقام منتشرشده در گزارش مبنا، درامد عملیاتی این شرکت از حدود ۱۱ همت در دوره مشابه سال گذشته به نزدیک ۶ همت رسیده؛ کاهشی معادل ۴۴ درصد. در همین بازه، بهای تمام شده درامدهای عملیاتی با رشد ۳۳ درصدی به حدود ۹ همت افزایش یافته است. در نتیجه، شرکت در بخش سود ناخالص نیز با زیان مواجه شده است. زیان ناخالص پارس خودرو از حدود ۲.۶ همت در نیمه نخست سال گذشته به نزدیک ۳ همت در دوره جاری رسیده است. زیان عملیاتی نیز با افزایش ۳۶ درصدی، از حدود ۵.۸ همت به نزدیک ۸ همت افزایش یافته است. هزینه های مالی شرکت نیز با رشد ۴۰ درصدی به حدود ۱.۱ همت رسیده است؛ موضوعی که نشان می دهد فشار تامین مالی در کنار مشکلات عملیاتی همچنان ادامه دارد.
کاهش تولید؛ عامل مهم در وضعیت پارس خودرو
امارهای ذکرشده در گزارش مبنا از افت قابل توجه فعالیت پارس خودرو حکایت دارند. میزان تولید این شرکت در نیمه نخست سال جاری نسبت به مدت مشابه سال قبل ۶۰.۴ درصد کاهش یافته و فروش ان نیز افتی در حدود ۶۰.۱ درصد را تجربه کرده است. کاهش شدید تولید و فروش می تواند ظرفیت درامدزایی شرکت را محدود کند. در چنین وضعیتی، حتی اگر قیمت محصولات افزایش یابد، کاهش تعداد خودروهای تولیدشده و فروخته شده ممکن است مانع جبران هزینه ها شود. این مسیله اهمیت مقیاس تولید و استمرار فعالیت کارخانه ها را در سوداوری صنعت خودرو برجسته می کند. افزایش قیمت تنها یکی از عوامل اثرگذار بر عملکرد مالی است و بدون بهبود تولید، فروش و مدیریت هزینه ها، تضمینی برای خروج از زیان ایجاد نمی کند.
چرا افزایش قیمت خودرو برای همه خودروسازان کافی نبود؟
مقایسه عملکرد سه خودروساز نشان می دهد که افزایش قیمت محصولات، نتایج یکسانی برای شرکت ها نداشته است. ایران خودرو توانسته با رشد درامد عملیاتی و بهبود نسبت درامد به هزینه های تولید، از زیان عملیاتی به سود برسد. در مقابل، سایپا و پارس خودرو با کاهش درامد، افت تولید و فروش و افزایش هزینه های تولید مواجه بوده اند. این تفاوت را نمی توان تنها با سیاست قیمت گذاری توضیح داد. میزان تولید، توان فروش، هزینه مواد اولیه و قطعات، هزینه های نیروی انسانی، بهره وری خطوط تولید و هزینه تامین مالی همگی در نتیجه نهایی نقش دارند. افزایش قیمت زمانی می تواند به بهبود پایدار سوداوری کمک کند که شرکت بتواند تولید و فروش خود را حفظ کند و رشد هزینه ها از افزایش درامد پیشی نگیرد. در غیر این صورت، درامد بیشتر ممکن است صرف جبران بخشی از هزینه های انباشته شود و تغییر محسوسی در وضعیت مالی ایجاد نکند.
اینده خودروسازان به چه عواملی وابسته است؟
صورت های مالی شش ماهه نشان می دهد که وضعیت خودروسازان بزرگ کشور یکسان نیست و برای ارزیابی اینده ان ها باید فراتر از تغییر قیمت محصولات را بررسی کرد. در ایران خودرو، تداوم سود عملیاتی و کنترل هزینه های مالی اهمیت زیادی دارد. برای سایپا، بازگشت تولید و فروش به مسیر باثبات تر و مهار رشد هزینه ها از مسایل کلیدی است. پارس خودرو نیز برای کاهش زیان، به بهبود سطح فعالیت عملیاتی و کنترل هزینه های تولید و تامین مالی نیاز دارد. در نهایت، افزایش قیمت خودرو به تنهایی راه حل همه مشکلات این صنعت نیست. بهبود پایدار عملکرد مالی زمانی امکان پذیر خواهد بود که سیاست های قیمت گذاری با افزایش بهره وری، مدیریت هزینه ها، تامین به موقع قطعات و احیای ظرفیت تولید همراه شود.
نظر شما